近期不少亚马逊 Vendor 账号卖家收到平台通知邮件:【Reminder】Now Available - French Tax Interview in Vendor Central,提示需要前往 Vendor Central 完成法国税务信息访谈与资料核验。
很多卖家第一反应只是准备提交法国 VAT 税号,却忽略了本次核验背后法国税务数字化改革带来的深层合规要求。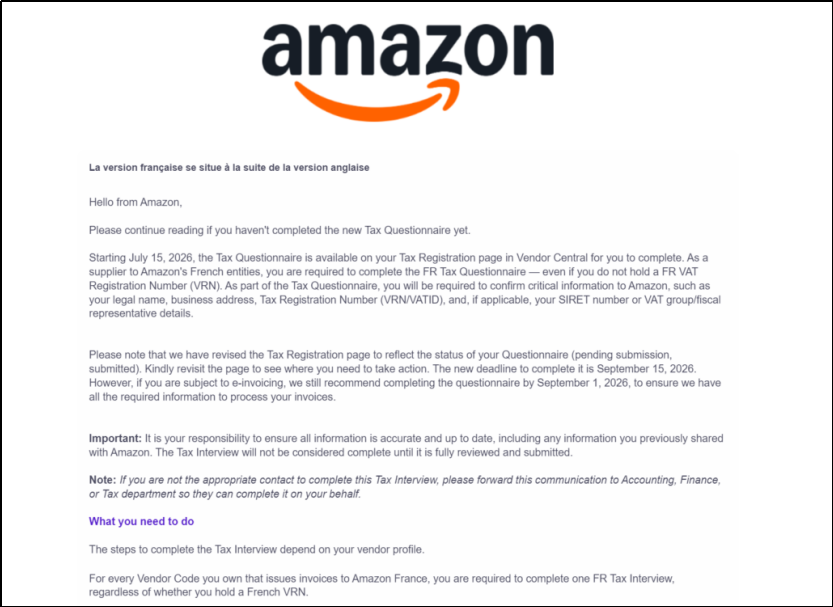
亚马逊本次核验,核查的不只是 VAT 号码
本次平台税务信息采集,并非简单上传税号即可完成。
系统要求卖家逐项完善全套税务身份资料,包含企业法定名称与注册地址、法国 VAT 编号、SIRET 编码以及法国本地税务代表(Fiscal Representative)信息。
整套资料核查的核心目标,是校验跨境企业在法国的税务主体身份是否完整、信息是否真实匹配。对于经历过公司主体更名、VAT 税号更换、财税代理服务商变更的卖家,需要重点核对亚马逊后台留存信息是否同步更新。
这项平台动作,也正是法国税务征管模式转型的前置信号。
法国电子发票改革落地,征管重心转向交易原始数据
当前法国正在稳步推行全国电子发票改革,这里的电子发票并非简单将纸质票据转换 PDF 文件,而是采用标准化结构化数据格式,经由税局认证平台完成发票数据传输。
不在电子发票直接覆盖范围内的交易场景,还会触发 e-reporting 电子申报义务,企业需要按法规上传交易明细与部分收付款相关信息。
征管逻辑由此发生转变:法国税局正在从过去以申报结果为核心的管理模式,升级为全量交易数据数字化监管。企业主体信息、订单交易记录、发票文件、平台销售流水、VAT 纳税申报数据之间,强制要求逻辑统一、能够交叉比对。
所以跨境卖家的关注点,不能仅仅停留在电子发票政策生效时间,更要提前自查:整套 VAT 相关数据,能否经受税局交叉核验。
跨境卖家自查方向,提前理顺 VAT 数据
1. 核验 VAT 税号信息准确性
如企业存在税号更换、财税代理交接的历史,务必确认亚马逊后台税务档案同步更新。区分不同税号对应的有效经营时段,保证后台记录和税局备案信息保持一致,规避前后信息冲突带来的合规风险。
2. 校验企业主体信息的关联性
公司名称、注册地址、VAT 税号、税务代表信息属于一套绑定的税务身份资料,不可单独零散核对。需要整体校验,所有资料指向同一个经营主体,避免出现主体信息错配。
3. 保证平台销售数据与 VAT 申报数据可溯源匹配
平台销售数据不是单纯用于申报的数字。在 VAT 核算时,还需要结合销售发生国家、海外仓库存存放地点、货物流向、交易发生时间综合判定计税规则。 一旦平台后台资料、企业主体档案、VAT 申报报表存在明显差异,后续税局稽查时,卖家需要花费大量精力提供佐证材料,解释数据差异原因。
法国 VAT 合规新趋势:从按期申报,走向数据合规
综合亚马逊本次税务信息核验和法国电子发票改革两大事件,可以清晰看到欧洲跨境 VAT 合规的长期变化趋势: 法国市场的 VAT 合规,早已不再局限于按期提交申报表、完成缴税。未来合规核心,是实现企业主体、VAT 税号、平台订单、交易明细、电子发票、纳税申报整套数据链条自洽、相互印证。
卖家不能只自问“法国 VAT 有没有按时申报”,更要持续确认:整套税务相关数据是否逻辑统一,经得起平台与税局的数据交叉比对。
因此,亚马逊本次法国税务信息访谈,不只是一次平台信息更新任务,更是给到跨境卖家的合规预警。电子发票是法国税务数字化改革的重要抓手,卖家最需要提前布局的,是搭建一套清晰完整、可交叉验证的 VAT 数据体系,从容应对后续数字化税务监管。