不少深耕日本市场的中小跨境卖家以及独立站直邮商家,长期依靠单件 1 万日元以内小包免税政策压缩运营成本,打造产品价格优势。
而日本国税厅已经敲定令和 8 年度税制改正方案,新规将在2028 年 4 月 1 日正式落地实施,这也预示着对日小额直邮免税时代宣告结束。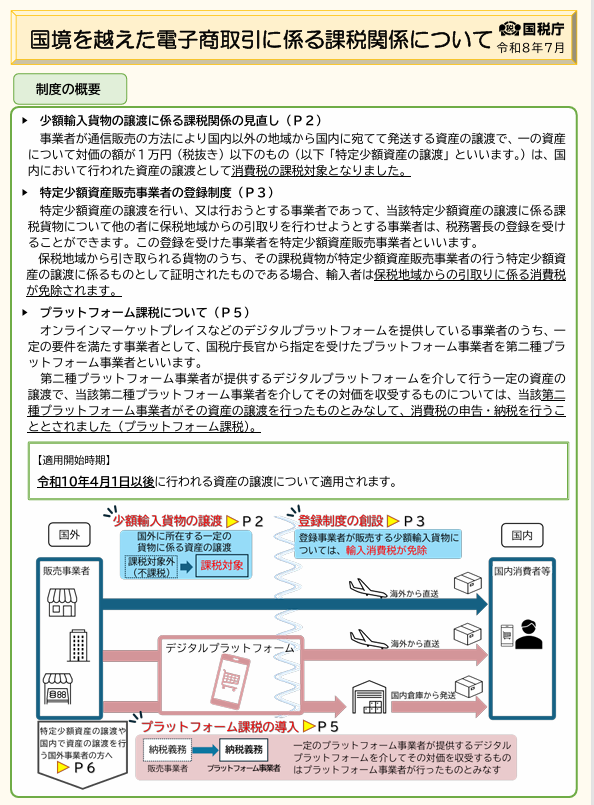
境外直邮日本的发货模式、产品定价逻辑、税务合规规划以及平台运营策略,都需要提前调整。
政策核心变动:万元以下小包不再免征消费税
原有规则
海外商家从境外直接邮寄货物到日本,单件不含税货值不超过 1 万日元的小额进口商品,可以享受进口免税,无需缴纳日本消费税。这也是铺货类卖家、小件品类卖家重要的利润支撑点。
2028 年 4 月起实施新规
所有境外主体通过跨境线上销售、直邮方式销往日本的商品,单件不含税金额在 1 万日元及以下的包裹,全部归类为日本境内应税销售,需要正常缴纳日本消费税,免税优惠彻底取消。
新规不分卖家所属地区,中国跨境直邮卖家同样适用。政策出台的核心目的,消除海外跨境商家与日本本土商户之间的税负差异,营造公平的市场环境。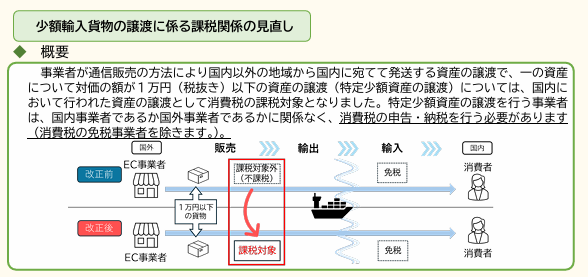
配套注册制度上线,降低买家端缴税带来的经营风险
免税政策取消之后,如果全部由消费者在清关环节承担税费,很容易出现包裹扣留、买家弃件、退货率飙升、差评增多等一系列经营问题。
为此日本同步推出特定小额资产销售经营者注册制度,作为跨境卖家合规经营的配套方案。
可申请注册主体
面向开展日本小额直邮业务、销售 1 万日元以内小件商品,采用保税清关发货的跨境电商企业、店铺以及工作室开放申请。
注册完成后的核心权益
卖家完成注册备案后,对应的小额应税货物在进口清关阶段,可豁免进口消费税,不需要收件人现场缴税。税费改为由卖家集中汇总,自行申报缴纳。这项机制可以有效规避因为买家补缴税费引发的包裹退运、拒收、差评问题,稳定店铺转化水平。
平台纳税新模式落地,行业迎来洗牌
本次税制改革另一项重点内容为第二类平台经营者纳税制度,机制设计参考欧盟 IOSS 代扣代缴体系,会彻底改变平台卖家的纳税模式。
日本国税厅会对跨境电商平台开展资质审核,审核通过的平台,认定为第二类平台经营者。
政策规则:订单在认定平台成交,并且货款由平台代收的情况下,纳税主体变更为平台。平台将视同销售方,统一完成消费税申报与税款缴纳,入驻平台的卖家不需要单独报税。
对平台卖家带来的影响
利好:卖家自主税务申报工作量减少,合规操作门槛有所降低。
风险:平台完整留存全部交易数据,无合规基础的刷单、灰色铺货模式将难以持续; 整体推动行业规范化运营,合规店铺长期经营稳定性更强。
重要时间节点:符合条件的跨境平台,需要在2027 年 6 月 30 日之前完成资质申报认定,通过认定的平台名单会在日本国税厅官网对外公示。
新政叠加原有 JCT 体系,合规风险提升
2028 年消费税新规并非独立政策,是日本现有 JCT 发票合规体系的升级补充。
目前日本跨境市场已经全面执行 JCT 发票强制合规,新旧两套税务规则叠加之下,没有 JCT 税号、申报不合规的卖家,将面临清关受阻、店铺流量限制、补税加征罚款甚至账号封禁等风险。
从 JCT 发票制度强制落地,到本次小额免税取消、平台代扣代缴机制上线,日本跨境电商税务监管持续收紧。
距离新政正式执行还有近两年缓冲期,布局日本市场的卖家,建议提前调整产品定价,重新规划发货方案,做好税务合规筹备。