在欧盟市场的跨境业务运营中,许多非欧盟卖家常常面临一个困惑:在德国站点完成交易、客户位于德国,但货物从西班牙仓库发出——这样的业务流,究竟应当遵循哪一国的增值税申报规则?
1.重新理解欧盟增值税(VAT)的判断逻辑
长期以来,部分卖家习惯于将“平台站点”直接等同于“税务申报地”,这是一个误区也是是产生申报混乱的主要原因。
事实上,欧盟增值税(Value Added Tax,以下简称VAT)义务的触发,始终围绕两个核心要素展开:发货地点与消费者所在国。
平台站点的位置本身并不构成税务判断的依据。
换句话说,判断一笔跨境B2C销售应当在哪个成员国申报VAT,最关键的变量是货物从何处发出,以及最终送达哪一个成员国的消费者手中。
只有当卖家清晰掌握发货路径与目的国之间的对应关系,才能准确界定自身的税务义务。
2.平台站点与VAT申报地并非同一概念
以“德国站点、德国客户、西班牙发货”这一场景为例,该业务在欧盟VAT框架下被界定为“成员国之间的跨境B2C销售”。
税务处理的方向:
卖家是否在发货国持有VAT税号
是否启用一站式申报系统(One Stop Shop,以下简称OSS)
年销售额是否超过欧盟设定的远程销售阈值
需要特别指出的是,即便卖家在德国站点上开展经营活动,也不意味着必然需要向德国税务局进行VAT申报。
真正决定申报责任归属的,仍然是货物的物理流动路径以及销售金额的分布情况。
3.不同VAT税号配置下的申报路径解析
根据卖家实际持有的VAT税号情况,上述业务场景通常呈现三种不同的处理方式。
第一种情形:仅持有发货国(西班牙)VAT税号
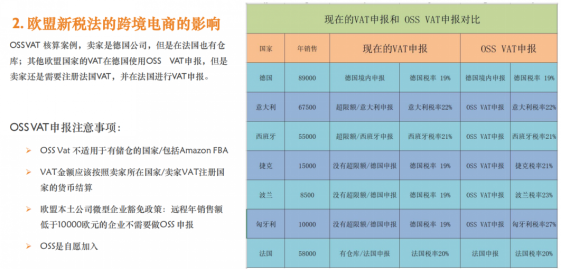
当卖家在西班牙设有仓储设施并从当地发出货物时,必须持有西班牙VAT税号。在未启用OSS的前提下,该笔销售产生的VAT应当在西班牙进行申报和缴纳。然而,一旦销往德国的B2C订单年累计金额超过一万欧元,即触发了欧盟远程销售阈值,卖家将需要额外注册德国VAT税号,或者通过OSS进行处理。
第二种情形:同时持有发货国(西班牙)与目的国(德国)VAT税号
若卖家已经完成德国VAT的注册登记,则情况更为清晰。由于消费者位于德国,客户支付的VAT归属于德国这一消费目的国。因此,卖家需要将该笔销售对应的税金向德国税务局申报并缴纳,而非留在西班牙。
第三种情形:已通过西班牙启用OSS
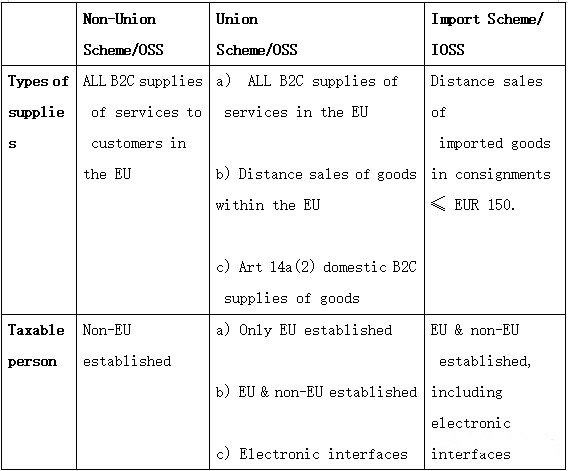
OSS是欧盟为简化跨境VAT义务而推出的官方工具。当卖家在西班牙完成该系统的注册后,对于销往德国等其他成员国的B2C订单,可以通过西班牙的申报入口统一进行VAT申报,相关税金由西班牙税务局根据既定规则向各消费目的国进行分配。启用OSS后,卖家不再受一万欧元远程销售阈值的限制,大幅降低了在多国分别注册VAT税号的合规成本。
需要特别注意的是,无论选择哪一种申报路径,都不得对同一笔销售进行重复申报。
既在发货国本地进行常规VAT申报,又通过OSS再次申报同一笔业务,将导致双重纳税;反之,若两个路径均未覆盖,则构成漏报。
申报路径一经选定,应保持逻辑一致。
4.关于远程销售阈值的关键补充
一万欧元这一数值在欧盟VAT新政中具有重要的节点意义。
根据2021年7月生效的规则,当一个卖家在一个日历年度内向另一个成员国的消费者销售商品的总金额突破一万欧元时,其VAT申报义务将从发货国转移至消费者所在国。
低于该门槛的业务,通常仍在发货国完成VAT申报。
因此,卖家应当定期统计各目的国方向的销售累积金额,以判断是否需要调整申报策略。
5.OSS的定位与边界
OSS并非万能解决方案。
它主要面向B2C跨境销售场景下的VAT集中申报,能够有效减少在多个成员国分别注册VAT税号的行政负担。
但是,OSS并不替代发货国本地的VAT义务。
只要卖家在某一成员国境内保有仓储设施,就仍然需要在该国完成本地VAT的注册与申报,这与是否使用OSS属于两个层面的合规要求。
6.业务流决定税务流的根本原则
综合上述分析可以得出一个明确的结论:在欧盟VAT体系下,业务的实际运营路径决定了VAT申报的归属。卖家应当以发货仓库所在国为起点,以消费者所在国为终点,反向推导自身的申报责任。平台站点的选择仅是商业决策,不改变税务判断的本质。
在日常运营中,建议卖家建立以下合规习惯:
明确每一批次货物的实际发出国家。
定期核算各目的国方向的远程销售累计金额。
根据自身业务规模审慎评估是否启用OSS。
在同时持有多个成员国VAT税号的情况下,建立内部台账以避免重复或遗漏申报。
欧盟VAT的合规管理虽然涉及多国规则与阈值判断,但其内在逻辑是清晰且可操作的。
只要以货物流动作为分析主线,区分发货国VAT义务与消费国VAT义务,并善用OSS等政策工具,跨境电商业者完全可以在控制合规成本的前提下,稳定拓展欧洲市场。